Коротко: квартиру должника-банкрота продают с торгов, и по закону недвижимость вне зависимости от стоимости реализуется на открытых торгах (127-ФЗ, статья 213.26). Цена часто ниже рыночной, потому что продаёт не хозяин, а финансовый управляющий в сжатые сроки, и на публичном предложении она ещё и снижается. Но у жилой квартиры есть риски, которых нет у склада или машины. Кто в ней прописан, что с ипотекой и банком, какие долги перейдут к вам, не развернут ли прежние сделки. Часть этого проверяют заранее по делу о банкротстве и у юриста, часть остаётся вашим риском.
Я несколько лет покупаю имущество на торгах и собираю для инвесторов агента, который снимает рутину отбора лотов. Эта статья - разбор порядка и рисков именно по квартирам, а не индивидуальная инвестиционная рекомендация: какой лот брать и по какой цене, решаете вы. Если вы на торгах впервые, начните с общего порядка: как участвовать в торгах по банкротству. Разобрать, подойдёт ли вам агент под поток лотов, можно на странице услуги.
Как квартира попадает на торги и почему цена ниже
Когда гражданина признают банкротом, его имущество продают, чтобы рассчитаться с кредиторами. Недвижимость при этом закон выводит на открытые торги независимо от её стоимости. То есть квартиру нельзя продать «по-тихому» знакомому: только через торги, сведения о которых публикуются.
Цена бывает ниже рыночной по простой причине. Продаёт не собственник, которому некуда спешить, а финансовый управляющий, у которого есть сроки и задача - закрыть долги. Сначала квартиру выставляют на аукцион на повышение. Если покупателя нет, назначают повторные торги по сниженной цене. Если и там не ушла - лот попадает на публичное предложение, где цена последовательно падает по расписанию. Как именно устроено это снижение, я разобрал отдельно: публичное предложение на торгах по банкротству.
Низкая цена - это не подарок, а плата за риск и за то, что разбираться в лоте придётся самому. Дальше - четыре риска, из-за которых дешёвая квартира иногда оборачивается годами судов.
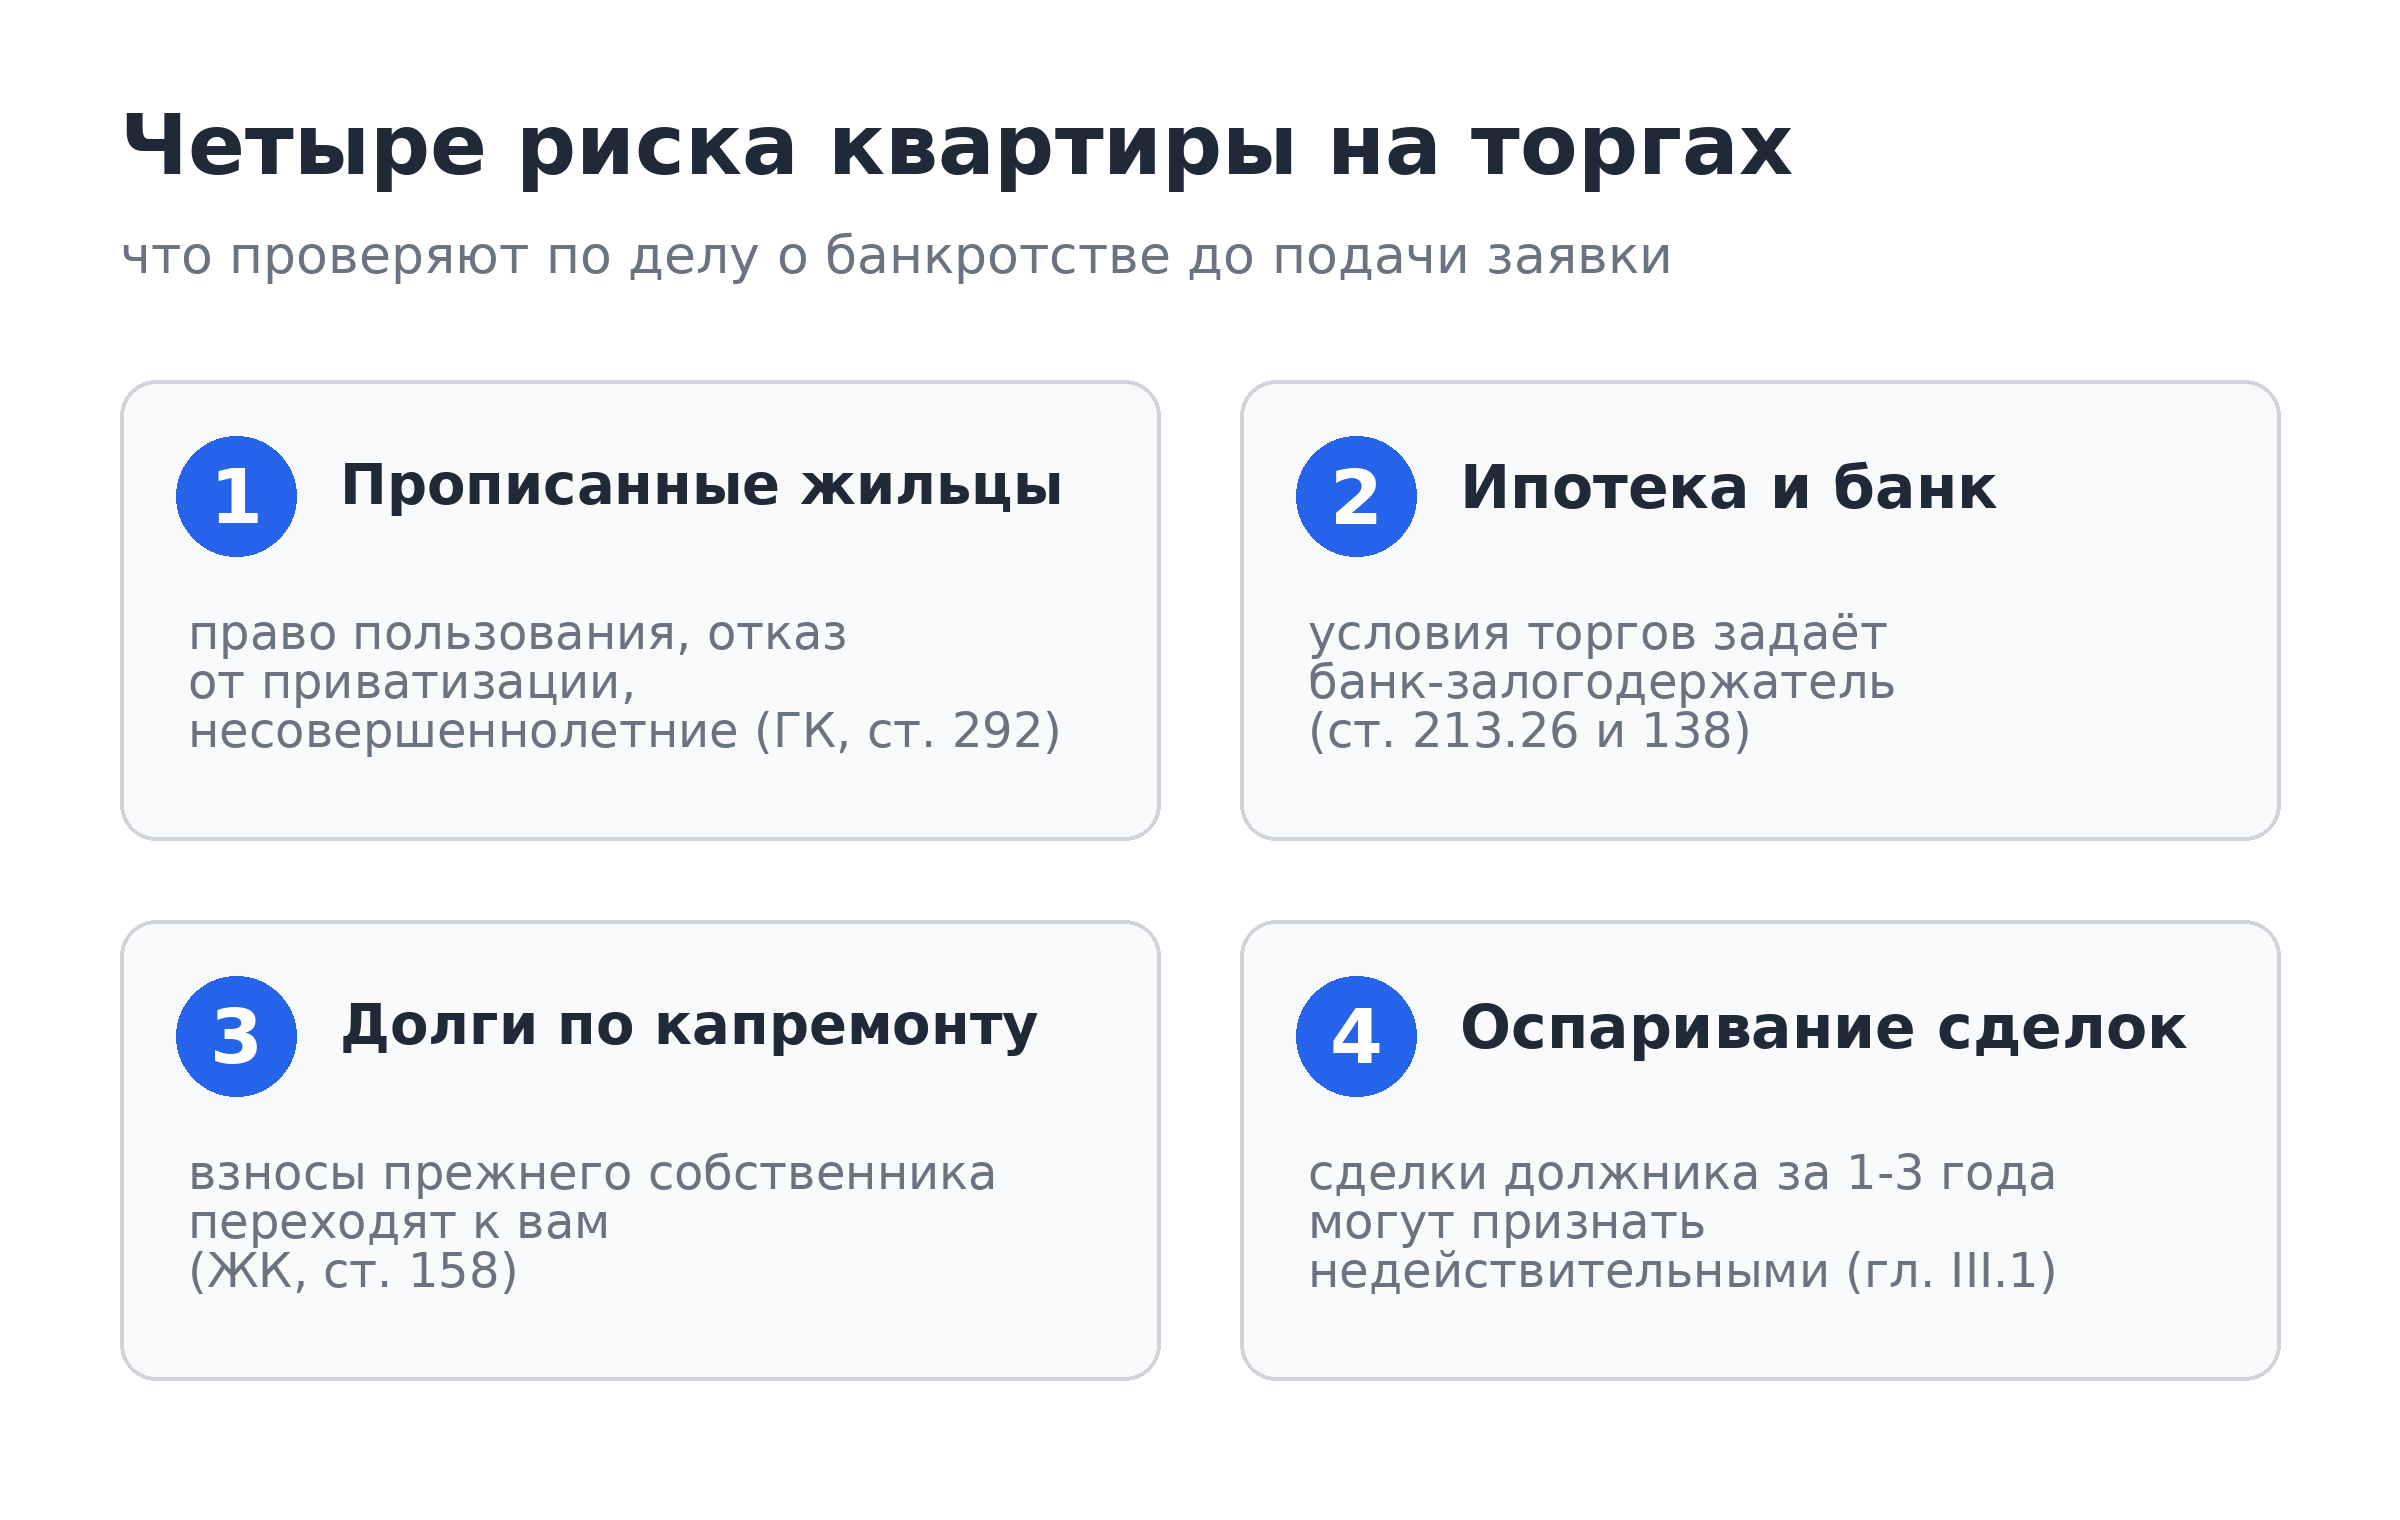
Четыре риска именно жилья, которые проверяют по делу о банкротстве до подачи заявки.
Риск 1: кто прописан в квартире и выедут ли жильцы
Собственник у квартиры после торгов меняется, а люди в ней могут остаться. По Гражданскому кодексу переход права собственности на квартиру к другому лицу прекращает право пользования жильём у членов семьи прежнего собственника (статья 292). Казалось бы, вопрос закрыт. Но в той же норме стоит оговорка «если иное не установлено законом», и вот эти исключения и есть главная ловушка.
Есть категории жильцов, которых новый собственник не выпишет автоматически. Классический пример - человек, который в своё время отказался от участия в приватизации этой квартиры: за ним может сохраняться право пользования. Отдельная история - несовершеннолетние. Если в квартире живут дети под опекой или оставшиеся без попечения родителей, отчуждение такого жилья вообще допускается только с согласия органа опеки (статья 292). Поэтому прописанный ребёнок в лоте - это сигнал разбираться, а не радоваться низкой цене.
Вывод практический: до заявки нужно узнать, кто в квартире зарегистрирован и на каком основании, нет ли там детей и лиц с пожизненным правом пользования. На странице своей услуги я честно пишу: обременения, аресты и жильцы проверяются по делу о банкротстве и юристом, агент лишь подсказывает, что смотреть. Это тот случай, когда экономить на юристе дороже, чем на самой квартире.
Риск 2: ипотечная квартира и условия банка
Отдельно стоит понять, почему квартира вообще оказалась на торгах. Единственное пригодное для жизни жильё должника по общему правилу в продажу не попадает. Из конкурсной массы исключается имущество, на которое нельзя обратить взыскание по гражданскому процессуальному законодательству (статья 213.25; перечень - в статье 446 ГПК). Поэтому на торгах чаще встречаются вторые квартиры, доли и жильё в ипотеке.
С ипотечной квартирой правила другие. Заложенное жильё продаётся, даже если оно единственное, и условия тут задаёт не управляющий, а банк-залогодержатель. По закону начальную продажную цену, порядок и условия торгов по предмету залога определяет кредитор, чьи требования обеспечены залогом (статья 213.26). А из денег, вырученных за заложенную квартиру, по кредитному договору банку уходит 80 процентов (статья 138). Для покупателя это означает, что главный в этой сделке - банк, и именно его правила определяют стартовую цену и шаги.
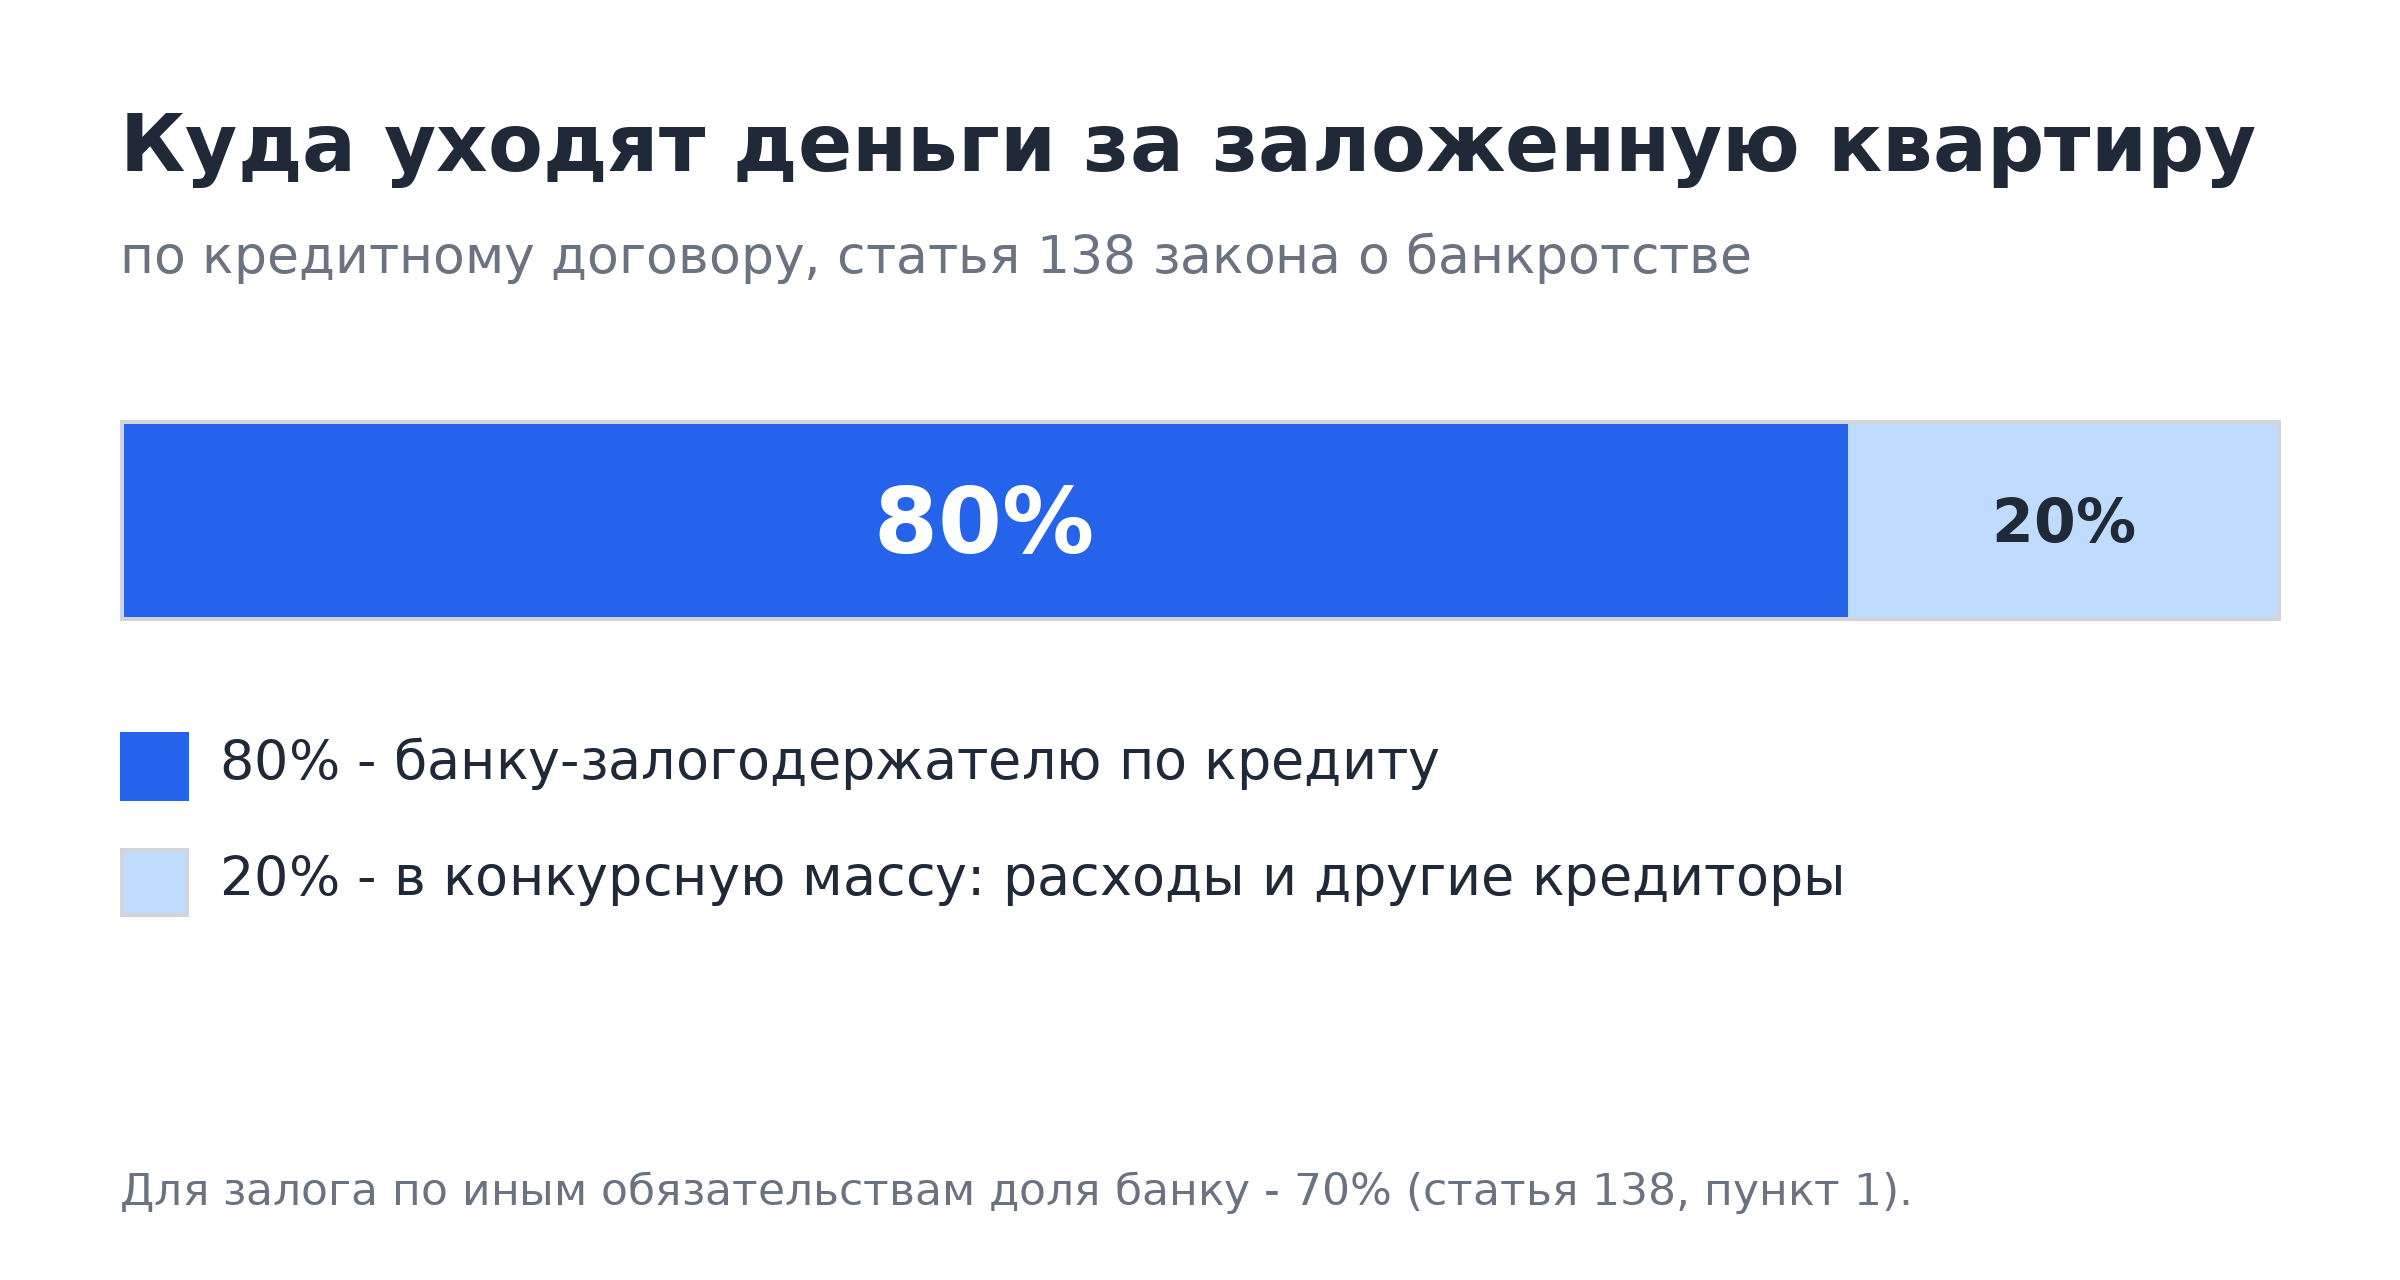
Из выручки за ипотечную квартиру банку по кредитному договору идёт 80 процентов (статья 138, пункт 2).
Практический смысл: прежде чем целиться в квартиру, выясните, в залоге ли она и у кого. От этого зависит, кто диктует условия торгов и насколько реально взять лот дешевле.
Риск 3: какие долги перейдут к вам
Квартира может прийти с «хвостом» чужих долгов. Общий счёт за коммуналку - это долг прежнего собственника, и автоматически он на нового, как правило, не переходит. Но есть исключение, о котором забывают: взносы на капитальный ремонт.
По Жилищному кодексу при смене собственника к новому владельцу переходит обязанность прежнего по оплате расходов на капремонт, включая не уплаченные им взносы (статья 158). То есть долг по капремонту вы получаете вместе с квартирой. Исключение одно - если прежним собственником было государство или муниципалитет. Поэтому до заявки стоит запросить, есть ли задолженность по взносам на капремонт: эта сумма фактически добавляется к цене лота.
Риск 4: прежние сделки с квартирой могут оспорить
Это самый неочевидный риск. В банкротстве проверяют не только долги, но и сделки должника за прошлые годы. Если выяснится, что он продал или подарил имущество, чтобы спрятать его от кредиторов, такую сделку оспаривают, а имущество возвращают в конкурсную массу (глава III.1 закона о банкротстве).
Сроки, за которые дотягиваются до прошлых сделок, большие. Сделку, совершённую в течение года до банкротства, могут признать недействительной при неравноценном встречном исполнении - например, когда квартиру продали заметно дешевле рынка (статья 61.2). А сделку, совершённую во вред кредиторам, оспаривают в течение трёх лет, если вторая сторона знала о цели должника (статья 61.2). Для покупателя на торгах это значит: историю квартиры за последние годы лучше понимать до заявки.
Есть и прямая ловушка с жильцом. Представьте: должник когда-то купил эту квартиру у гражданина, а теперь его сделку покупки признали недействительной, и для того продавца это было единственное жильё. Закон защищает такого человека: он и его семья сохраняют право пользования квартирой (статья 61.6-1), и суд вправе продлить этот срок, но не больше шести месяцев. Выселять его новый покупатель будет через арбитражный суд по исполнительному листу (статья 61.6-1). То есть в «чистой» на вид квартире может оказаться жилец с законным правом там находиться.
Как проверить лот-квартиру до заявки
Все четыре риска объединяет одно: ответы на них лежат не в объявлении, а в деле о банкротстве. До подачи заявки по конкретной квартире имеет смысл пройтись по короткому списку.
- Прочитайте карточку лота и сообщение о торгах в Едином федеральном реестре сведений о банкротстве (ЕФРСБ): там указаны предмет, цена, сроки и порядок торгов.
- Выясните, в залоге ли квартира и у кого: от этого зависит, кто задаёт условия торгов.
- Узнайте, кто зарегистрирован в квартире и на каком основании, нет ли несовершеннолетних и лиц с правом пользования.
- Запросите долги по взносам на капремонт - они перейдут к вам.
- Посмотрите историю сделок с квартирой за последние три года на предмет будущего оспаривания.
- Спорные пункты отдайте юристу по банкротству до заявки, а не после победы на торгах.
Задаток за участие в торгах вносят заранее, а отказаться от покупки после победы без потерь уже не получится. Поэтому юридическая проверка делается до подачи заявки, а не после. Общие риски недвижимости на торгах я собрал в отдельном разборе: недвижимость на торгах по банкротству.
Что из этого может взять на себя ИИ-агент
Проверка по делу - это работа юриста и ваша. Но до неё есть рутина, которая съедает вечера: найти среди сотен лотов именно квартиры по вашему фильтру, прикинуть их цену и не проспать снижение на публичном предложении. Вот эту часть и забирает машина.
Агент, которого я собираю, забирает поток лотов по вашему фильтру. Он оценивает их по ценам реальных сделок Росреестра, а не по объявлениям, и следит, как снижается цена на публичном предложении. Сердце агента, оценку, я уже прогоняю у себя: машина разобрала 122 451 лот за апрель-июль 2026 года и оценила 4000 из них по справочнику на 584 688 сделок. Когда лот доходит до вашего уровня, приходит сообщение с расчётом.
Границу я обозначаю честно. Это не отчёт оценщика: для суда и банка он не годится, для решения «смотреть ли лот дальше» годится. Агент не советует покупать - он считает, решаете и отвечаете за ставку вы. А обременения, аресты и жильцы проверяются по делу о банкротстве и юристом, агент лишь подсказывает, что смотреть. То есть машина закрывает поиск и оценку, а четыре риска из этой статьи остаются на вас и вашем юристе.
Частые вопросы
Можно ли купить квартиру на торгах дешевле рынка? Цена бывает ниже, потому что продаёт управляющий в сжатые сроки, а на публичном предложении она снижается. Но это плата за риски и за самостоятельную проверку лота, а не гарантированная выгода. Конкретная цена зависит от квартиры и её обременений.
Продадут ли единственную квартиру должника? По общему правилу единственное пригодное для жизни жильё в продажу не идёт: оно исключается из конкурсной массы. Исключение - квартира в ипотеке: заложенное жильё продают, даже если оно единственное.
Выпишут ли прописанных жильцов автоматически? Нет. Право пользования членов семьи прежнего собственника прекращается при переходе права, но закон знает исключения - например, отказавшиеся от приватизации и несовершеннолетние под опекой. Снятие с учёта иногда идёт через суд.
Перейдут ли ко мне долги по квартире? Долг по взносам на капитальный ремонт переходит к новому собственнику. Остальные коммунальные долги прежнего владельца, как правило, остаются за ним, но это стоит проверять по конкретному дому.
Источники
- Федеральный закон «О несостоятельности (банкротстве)» от 26.10.2002 N 127-ФЗ, статья 213.26 (особенности реализации имущества гражданина): base.garant.ru
- 127-ФЗ, статья 213.25 (имущество, подлежащее реализации): base.garant.ru
- 127-ФЗ, статья 138 (требования, обеспеченные залогом): base.garant.ru
- 127-ФЗ, статья 61.2 (оспаривание подозрительных сделок): base.garant.ru
- 127-ФЗ, статья 61.6-1 (последствия недействительности сделок по приобретению жилья): base.garant.ru
- Гражданский кодекс РФ, статья 292 (права членов семьи собственника жилья): base.garant.ru
- Жилищный кодекс РФ, статья 158 (расходы собственников, переход долга по капремонту): base.garant.ru
Квартиры на торгах много, а время на проверку каждой - нет. Если хотите видеть весь поток лотов по своему фильтру с оценкой, а не только то, что успели открыть вечером, разберём вашу задачу.