Короткий ответ: анализ портфеля машиной - это арифметика и статистика по вашим собственным данным. Она надёжно считает то, что задано числом. Какая доля портфеля сидит в одной бумаге и одной отрасли, как ваши активы ходили вместе, какой была просадка на истории. И зовёт, когда цена дошла до нужного уровня. Но будущего она не знает и доход не гарантирует. В кризис бумаги, которые раньше ходили врозь, падают вместе, и прошлая картина связей перестаёт защищать. А ещё есть закон. Как только сервис говорит лично вам «переложитесь из этой бумаги в ту», это уже индивидуальная инвестиционная рекомендация. Давать её вправе только инвестиционный советник из реестра Банка России.
Пишу это для частного инвестора, который собрал портфель сам и знает рынок лучше, чем любая машина. У вас уже есть бумаги, фонды, может быть облигации и валюта. Задача не «что купить», а держать портфель в порядке. Не перекосило ли в одну бумагу, не сидит ли всё в одной отрасли, как это вело себя в прошлые падения. Руками считать муторно, и отовсюду слышно «подключи нейросеть, она проанализирует портфель за минуту». Ниже без списка «лучших нейросетей для анализа акций» и без обещаний процентов. Разберём, что машина честно считает, где у неё предел и где проходит граница закона.
Сразу уточню про себя, чтобы не было подмены. Я собираю ИИ-агентов и сам работаю на торгах по банкротству, а не на бирже. Биржевого робота и сервиса анализа акций я не делаю и не продаю. Поэтому разбираю тему как инженер и как инвестор, который считает по своим правилам. Советов, что купить или продать, здесь не будет.
Что значит «проанализировать портфель»
Под «анализом портфеля» продают разные вещи, и путаница тут стоит денег. Полезно разделить два слоя: счёт по вашим данным и прогноз на будущее.
Счёт по вашим данным - это ответы на простые вопросы о том, что у вас уже есть. Сколько процентов портфеля в одной бумаге. Сколько в одной отрасли или в одной стране. Как менялась общая стоимость в прошлые просадки. Насколько синхронно ходили ваши активы: падало всё разом или часть держалась. Это арифметика по цифрам из вашего отчёта у брокера. Гадать тут не о чем. Машина делает её быстрее и не устаёт к вечеру.
Прогноз на будущее - это уже другое: «вырастет или упадёт», «что докупить», «когда продать». Здесь машина уже не считает факт. Она угадывает, опираясь на прошлое. И именно это чаще всего заворачивают в слово «анализ», когда хотят продать подписку.
Отдельно стоит понять, кто вообще делает работу. Нейросеть - это модель, которая ищет закономерности в данных. А ИИ-агент - это программа, которая получает задачу словами и сама решает, что делать дальше, шаг за шагом, пока не сделает или не упрётся. В анализе портфеля агент может провести рутину по заданному вами порядку: забрать выгрузку, посчитать доли и перевесы, свести всё в один отчёт и прислать вам. Решение по этому отчёту остаётся за вами.
Так что честный анализ портфеля машиной - это зеркало вашего портфеля в цифрах. Рынок он не предсказывает. Польза от него реальная, но узкая.
Что машина в портфеле считает надёжно
Тут польза настоящая, и вся она про счёт по вашим данным. Рынок машина за вас не угадывает, а вот рутину наблюдения снимает честно.
Доли и перевесы. Машина берёт выгрузку из вашего брокерского отчёта и считает, какая доля приходится на каждую бумагу, отрасль, валюту. Руками это скучно и легко ошибиться, а ей всё равно, десять у вас позиций или сто. Так вы видите, не превратился ли портфель незаметно в ставку на одну компанию.
Связь активов между собой. Можно посчитать, насколько синхронно ваши бумаги двигались в прошлом: росли и падали вместе или по очереди. Если весь портфель ходит в такт, разнесён он только на бумаге: в просадку он просядет целиком. Это полезная подсветка, но с оговоркой, к которой вернусь ниже.
Просадка на истории. Машина прогоняет ваш нынешний состав по прошлым данным и показывает, как бы он вёл себя в известные падения рынка. Это не прогноз, а справка: на сколько проседал похожий набор и как долго восстанавливался. Помогает честно примерить риск на себя до того, как он случится.
Наблюдение за ценой. Самая честная польза. Вы задаёте уровень по бумаге, машина молча следит и зовёт, когда он достигнут. Ни решения, ни заявки - только сигнал «посмотри». Это та же логика, что у ИИ-агента для отчётов: надёжно там, где правило задано числом, и пустая цифра там, где нужно суждение.
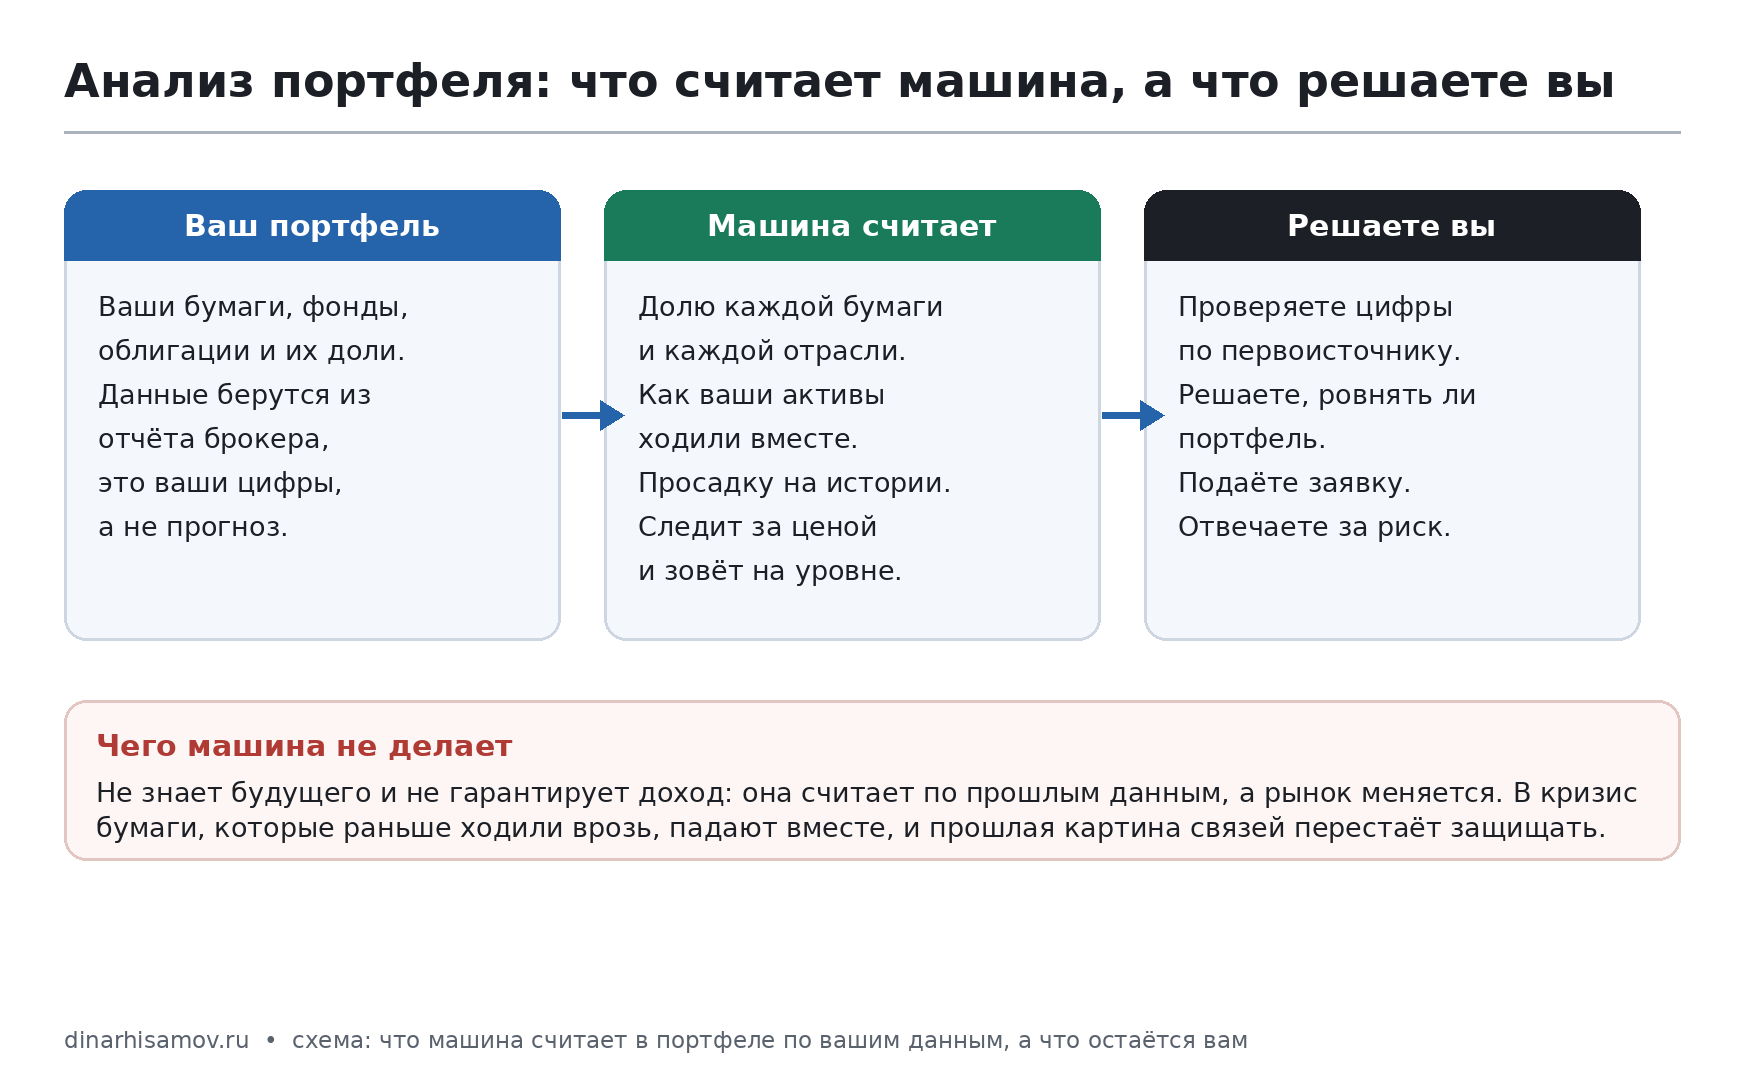
Во всех четырёх случаях машина снимает механический счёт и возвращает его вам для решения. Как только продавец обещает, что она ещё и решит за вас и заработает, это уже другая история.
Разобрать, что из этого применимо к вашему портфелю и вашим правилам, можно по короткой анкете: четыре вопроса и карта автоматизации. Это разбор задачи, а не сигнал и не обещание дохода.
Где у машинного анализа предел
Главный предел один: машина считает по прошлому, а портфель вы держите в будущем.
Связи активов не вечны. Та самая подсветка «ваши бумаги ходят в такт или врозь» верна ровно до следующего кризиса. В спокойные годы разные активы действительно двигаются по-разному, и портфель выглядит разнесённым. Но в сильную просадку падает почти всё сразу: инвесторы продают без разбора. Картина связей, посчитанная на тихих годах, именно в тот момент, когда защита нужнее всего, перестаёт работать. Машина об этом не предупредит, она покажет вчерашнюю связь.
Красивый тест на истории. Любой состав портфеля можно подобрать так, что на прошлых данных он показывает ровный рост с маленькой просадкой. Это называется подгонкой: набор выучил именно те годы, но не рынок вообще. На вашем счёте в будущем он поведёт себя иначе. Поэтому «доходность на истории» и «доходность на вашем счёте» - два разных числа, и в рекламе показывают первое.
Выдумка машины. Это уверенно сказанная неправда: число, ссылка, цитата, которых не было. Опаснее обычной ошибки, потому что выглядит как факт. Если нейросеть пишет вам разбор компании из портфеля, она может привести выручку, дивиденд или новость, которых не существует, и подать это тем же ровным тоном, что и правду. Поэтому любую цифру из такого разбора проверяют по первоисточнику - отчёту эмитента или бирже, - прежде чем на неё опираться.
И последнее, чего машина не видит вовсе: то, чего нет в данных. Решение суда, смена собственника, санкции, остановка торгов. Человек про такое читает и думает. Модель узнаёт об этом, только когда событие уже отразилось в цене, то есть когда реагировать поздно. Как это выглядит на старте любой автоматизации и что ломается первым, я собрал отдельно - риски внедрения ИИ-агентов.
Где анализ превращается в совет: что говорит закон
Это часть, которую пропускают рекламные подборки, а зря: она отделяет инструмент от регулируемой услуги.
В России деятельностью по инвестиционному консультированию закон признаёт оказание консультационных услуг в отношении ценных бумаг и сделок с ними путём предоставления индивидуальных инвестиционных рекомендаций. Проще: пока сервис показывает вам ваши же доли и перевесы, это счёт по вашим данным. Как только он говорит лично вам «эта доля слишком большая, переложитесь вот в это», подбирая под вас, - это уже индивидуальная рекомендация, и на неё есть правила.
Давать такие рекомендации вправе инвестиционный советник. По закону им может быть юридическое лицо или индивидуальный предприниматель, которые входят в саморегулируемую организацию и включены в единый реестр инвестиционных советников. Реестр ведёт Банк России, выкладывает в открытый доступ и предоставляет из него сведения. То есть советника можно проверить по списку заранее.
Название тоже защищено: слова «инвестиционный советник» и сочетания с ними в фирменном наименовании вправе использовать только инвестиционные советники. Если сервис так себя называет, он обязан быть в реестре.
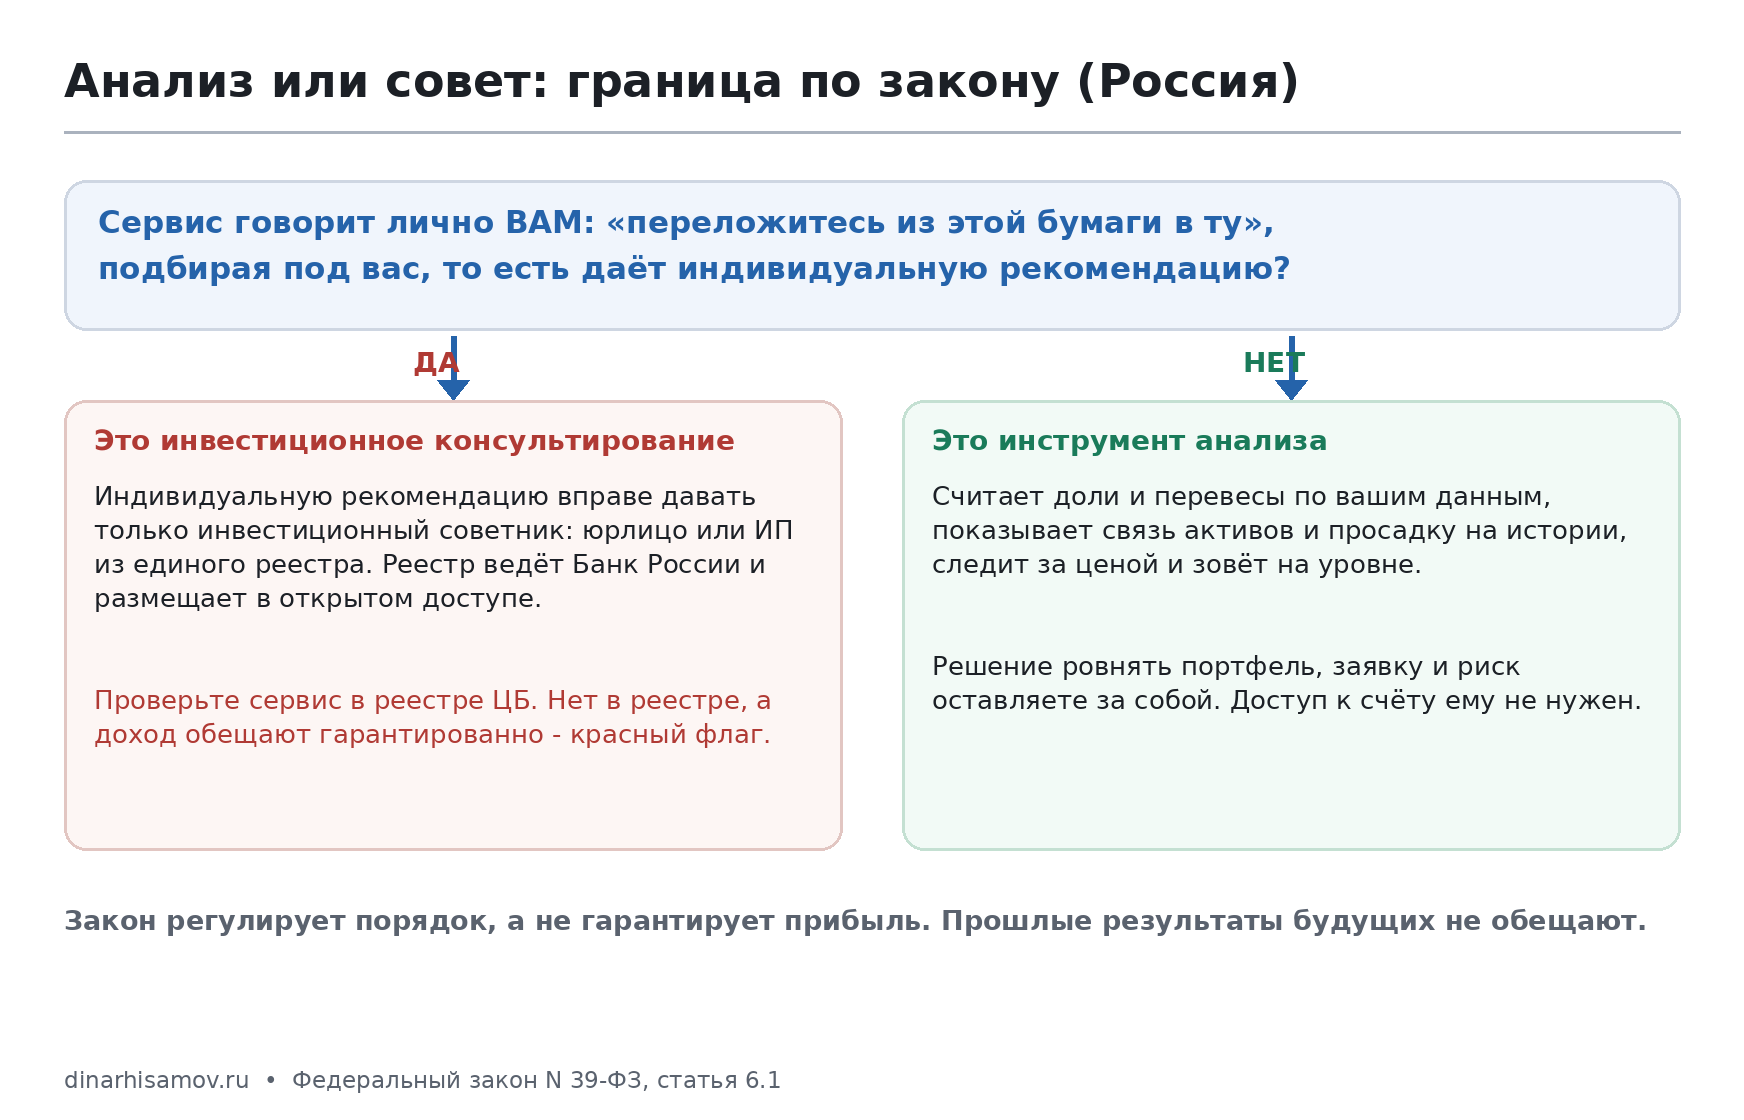
Вывод для вас простой. Инструмент, который считает ваш портфель и показывает цифры, - не рекомендация, и советника он не требует. А вот сервис, который даёт персональные команды переложиться и обещает за это доход, по закону должен стоять за инвестиционным советником из реестра ЦБ. Нет его в реестре, а доходность при этом гарантируют - это красный флаг, а не выгодное предложение. И помните: закон регулирует порядок, а не гарантирует вам прибыль.
Как отличить рабочий инструмент от красивой подписки
Короткий чек-лист. Задайте эти вопросы до того, как заплатите за «анализ портфеля» или дадите сервису доступ к счёту.
- Что он считает: ваши данные или будущее. «Покажу доли, перевесы и просадку по вашей выгрузке» - это инструмент. «Предскажу, что вырастет» - это обещание, которого честный счёт не даёт.
- Откуда берёт цифры. Хороший разбор показывает источник каждого числа: отчёт эмитента, биржа, ваша выгрузка. Если источник не виден, проверить нечего, а значит, цифре верить нельзя.
- Даёт ли персональные команды и есть ли он в реестре ЦБ. Если сервис советует лично вам переложиться или обещает доход, проверьте его в едином реестре инвестиционных советников на сайте Банка России. Нет в реестре - дальше можно не смотреть.
- На чём показан результат: на истории или на живом счёте. Просите период, просадки и условия. Одна цифра доходности без просадки ничего не значит.
- Нужен ли ему доступ к вашему счёту. Для анализа портфеля хватает выгрузки или отчёта. Пароль от брокера и право торговать - это ключи от денег, и «удобному боту для анализа» они не нужны.
- Что с вашими данными. Куда уходит выгрузка вашего портфеля и кто её хранит, должно быть написано, а не подразумеваться.
Этот же принцип я держу в своём деле. На торгах по банкротству мой ИИ-агент каждый день прогоняет поток лотов по вашему фильтру. Он оценивает их по ценам реальных сделок и зовёт, когда цена дошла до вашего уровня. Решаете вы. Биржевого сервиса анализа акций у меня нет, но правило одно и там, и там: машина снимает счёт и наблюдение, а решение и риск остаются за человеком.
Частые ошибки
Отдаю доступ к счёту ради удобного отчёта. Для анализа портфеля доступ к торговле не нужен. Отдаёте ключи от денег - отдаёте гораздо больше, чем отчёт.
Верю тесту на истории как факту. Красивый рост портфеля на истории - это в лучшем случае гипотеза, в худшем подгонка. Пока нет живого периода с просадками, верить нечему.
Беру цифры из разбора на веру. Нейросеть может выдумать выручку, дивиденд или новость. Для решения о деньгах любую цифру сверяют с первоисточником.
Считаю разнесённый по бумагам портфель защищённым навсегда. Связь активов, посчитанная на тихих годах, в кризис рвётся, и всё падает вместе. Разнесение снижает часть риска, но не отменяет его.
Путаю инструмент и советника. Калькулятор по вашему портфелю - это одно. Персональная рекомендация «переложитесь вот в это» - другое, и для неё нужен советник из реестра. Смешивать их опасно именно для ваших денег.
Источники
- Федеральный закон от 22.04.1996 N 39-ФЗ «О рынке ценных бумаг», статья 6.1 «Деятельность по инвестиционному консультированию» - текст на garant.ru
Если не хотите разбираться в одиночку, посмотрите на свою задачу трезво. Четыре вопроса и карта автоматизации покажут, где машина у вас снимет рутину счёта и наблюдения, а где принесёт пустую цифру. Без обещаний дохода и без советов, что покупать.